“Əhalinin sərbəst pul vəsaitlərinin müxtəlif maliyyə alətləri vasitəsilə iqtisadi dövriyyəyə cəlb olunması həm vətəndaşların, həm də bütövlükdə milli iqtisadiyyatın maraqları baxımından mühüm əhəmiyyət kəsb edir”.
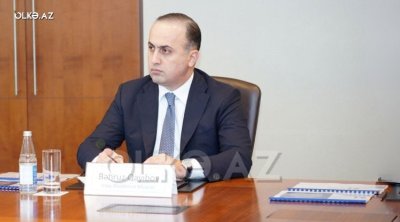
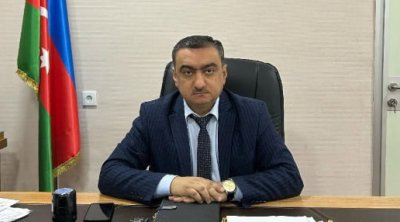
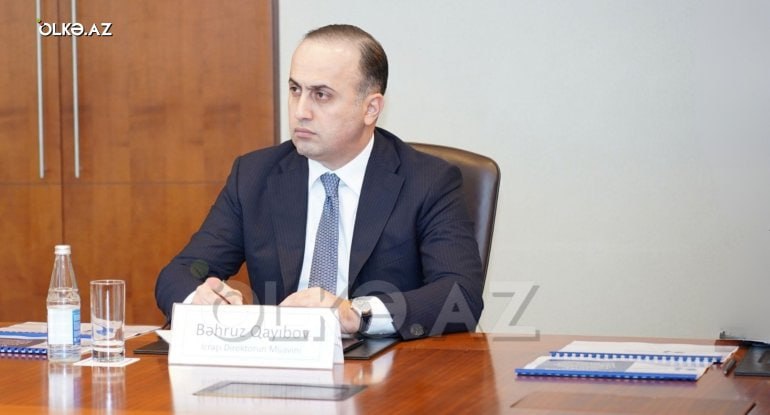
Bizim.Media xəbər verir ki, bu fikirləri Əmanətlərin Sığortalanması Fondunun icraçı direktorunun müavini Bəhruz Qayıbov “ölkə.az”a müsahibəsində bildirib.
Onunla müsahibəni təqdim edirik.
— Cəmiyyətdə bəzi hallarda belə bir yanaşma müşahidə olunur ki, əhali öz maliyyə vəsaitlərini banklarda əmanət kimi yerləşdirməkdənsə, onları nağd formada saxlamağa üstünlük verir. Sizcə, bu yanaşmanın formalaşmasına təsir edən əsas amillər hansılardır? Eyni zamanda, Əmanətlərin Sığortalanması Fondu tərəfindən bu istiqamətdə hansı tədbirlər həyata keçirilir?
— Bu yanaşmanın bir sıra səbəbləri var. Əmanətlərin Sığortalanması Fondu öz növbəsində bu tendensiyanın genişlənməsinin qarşısını almaq üçün ciddi addımlar atır. Belə ki, Fondun 2007-ci ildən fəaliyyətə başlamasından etibarən əhalinin banklara əmanət yerləşdirməsinin təşviq edilməsi, bank sisteminə inamın gücləndirilməsi və əmanətçilərin maraqlarının daha effektiv qorunması məqsədilə kompensasiya məbləğinin artırılması istiqamətində qanunvericilik çərçivəsində müvafiq dəyişikliklər həyata keçirilib.
2009–2020-ci illərdə qüvvədə olan qanunvericiliyə əsasən, Fond tərəfindən hər bir iştirakçı bankda sığortalanmış əmanət üzrə əmanətin 100%-i həcmində, lakin 30 (otuz) min manatdan çox olmamaq şərtilə kompensasiya ödənişi həyata keçirilirdi. Mövcud iqtisadi vəziyyət nəzərə alınaraq “Əmanətlərin sığortalanması haqqında” Azərbaycan Respublikası Qanununa müvafiq dəyişikliklər edilməsi barədə 18 dekabr 2020-ci il tarixli Azərbaycan Respublikasının Qanununa əsasən, Fond tərəfindən iştirakçı banklarda sığortalanmış əmanətlər üzrə əmanətin 100%-i həcmində, lakin 100 min manatdan çox olmamaq şərtilə kompensasiya ödənilir.
Bununla yanaşı, fiziki şəxslərin sahibkarlıq fəaliyyəti ilə bağlı bank hesablarındakı vəsaitlər üzrə kompensasiya məbləği 20 min manatadək, notariusların depozit hesablarında fiziki şəxslərə məxsus vəsaitlər üzrə isə 100% həcmində müəyyən edilib. Həmin Qanun 5 aprel 2021-ci il tarixdə qüvvəyə minib.
Hazırda tətbiq olunan 100 min manat məbləğində kompensasiya həddi, habelə qorunan əmanətlər üzrə illik faiz dərəcəsinin yuxarı həddinin milli valyutada 12%, xarici valyutada 2,5% səviyyəsində müəyyən edilməsi mövcud iqtisadi şərait və imkanlar nəzərə alınmaqla təşviqedici, real və səmərəli yanaşma kimi qiymətləndirilə bilər. Bu şərtlər əhalinin bank sisteminə və əmanətlərin sığortalanması mexanizminə olan etimadının qorunub saxlanılması baxımından mühüm əhəmiyyət kəsb edir.
Digər tərəfdən, Fond tərəfindən maliyyə savadlılığının artırılması istiqamətində müvafiq tədbirlər həyata keçirilir. Eyni zamanda, Azərbaycan Respublikasının Mərkəzi Bankı ilə əməkdaşlıq çərçivəsində maliyyə savadlılığının artırılmasına yönəlmiş müxtəlif maarifləndirici tədbirlər mütəmadi olaraq təşkil edilir.
— Sizin əhaliyə bir çağırışınız varmı?
— Hesab edirik ki, əhalinin sərbəst pul vəsaitlərinin müxtəlif maliyyə alətləri vasitəsilə iqtisadi dövriyyəyə cəlb olunması həm vətəndaşların, həm də bütövlükdə milli iqtisadiyyatın maraqları baxımından mühüm əhəmiyyət kəsb edir.
Xüsusilə, daşınmaz əmlak bazarındakı reqressiv meyillər makroiqtisadi göstəricilərə birbaşa təsir edən amillərdəndir və bu bazarda canlanmanın stimullaşdırılması təxirəsalınmaz tələbə çevrilib. Bu çərçivədə nəzərdə tutulan tədbirlər sırasına bank depozitləri və müddətli əmanətlərin cəlb edilməsi, müxtəlif investisiya alətlərinin tətbiqi, eləcə də səhm və istiqrazlar vasitəsilə istehsalat sahələrinə kapital qoyuluşunun həyata keçirilməsi daxildir.
Tövsiyəm odur ki, banklarla əmanət müqaviləsi bağlanarkən onun şərtləri diqqətlə oxunmalı və ətraflı nəzərdən keçirilməlidir. Xüsusilə, əmanət üzrə müəyyən edilmiş illik faiz dərəcəsinin yuxarı həddi ilə bağlı şərtlərə diqqət yetirilməsi vacibdir.
—Sizcə, əhali nə üçün daşınmaz əmlaka investisiya qoymağa daha çox üstünlük verir?
— Əhalinin daşınmaz əmlaka investisiya qoymağa üstünlük verməsinin bir neçə əsas səbəbi var. İlk növbədə, daşınmaz əmlak cəmiyyət arasında ənənəvi və nisbətən etibarlı investisiya aləti kimi qəbul olunur. İnsanlar əmlakı həm uzunmüddətli sərmayə, həm də gələcək üçün maddi təminat vasitəsi hesab edirlər. Digər tərəfdən, daşınmaz əmlakın dəyərinin uzunmüddətli perspektivdə artacağı ilə bağlı gözləntilər də bu seçimə təsir göstərir.
Bundan əlavə, maliyyə bazarlarının və alternativ investisiya alətlərinin kifayət qədər geniş tanınmaması da insanların daha çox daşınmaz əmlaka yönəlməsinə səbəb ola bilər. Bu baxımdan, alternativ investisiya alətlərinin tanınması, maliyyə savadlılığının artırılması, eləcə də media subyektləri və aidiyyəti qurumlar tərəfindən əhalinin məlumatlılıq səviyyəsinin yüksəldilməsi istiqamətində məqsədyönlü tədbirlərin görülməsi mühüm əhəmiyyət kəsb edir.
— Mövcud daşınmaz əmlak bazarında qiymətləri necə qiymətləndirirsiniz? Çünki Fondun ləğvetməsində olan bankların da əmlakları var və bu bazar sizin üçün də maraqlıdır. Ümumiyyətlə, daşınmaz əmlak bazarındakı qiymətlərin maliyyə bazarına və iqtisadi dövriyyəyə təsirini necə dəyərləndirirsiniz?
— Fond ləğv prosesində olan bankların aktivlərinin realizasiyası və əldə olunan vəsaitlərin təyinatı üzrə yönəldilməsində bilavasitə səlahiyyətli qurum kimi çıxış edir. Daşınmaz əmlak qiymətlərinin yüksəlməsi ləğvedici qismində Fondun institusional maraqlarına uyğundur. Aktivlər bir neçə müstəqil qiymətləndirici subyektin rəyi əsasında dəyərləndirilir və cari bazar konyunkturasına uyğun olaraq hərraca çıxarılır. Satış qiymətinin yüksək olması ləğv prosesində olan bankların kreditorlar qarşısındakı öhdəliklərinin daha səmərəli icrasını təmin edir.
Əmlakların cari bazar dəyərinin adekvatlığı və ya subyektiv formalaşması məsələsi isə Fondun qanunvericiliklə müəyyən edilmiş səlahiyyət çərçivəsinə aid deyildir. Ümumilikdə, bu göstərici bazar iqtisadiyyatının fundamental tələb və təklif qanunauyğunluqları ilə tənzimlənir; belə ki, real tələb olmadıqda müvafiq təklif qiyməti də formalaşa bilməz.
—Yəni bazar tənzimləyir?
— Bəli, sözügedən proses tamamilə azad bazar mexanizmləri çərçivəsində tənzimlənir. Belə ki, mülkiyyətçi və ya təklif edən subyekt tərəfindən daşınmaz əmlaka müəyyən edilmiş qiymət üzrə alıcı tələbi formalaşmadıqda, qiyməti aşağı salmaq zərurəti yaranır.
— Bəhruz müəllim, Azərbaycanın iqtisadi imkanları və maliyyə dövriyyəsi baxımından hazırda 21 bankın ləğv prosesində olması normaldırmı? Yenə hansısa bankın bağlanacağı gözlənilirmi?
— Bütövlükdə, Əmanətlərin Sığortalanması Fondu bankların fəaliyyətinə xitam verilməsində və ya lisenziyalarının ləğvində maraqlı tərəf deyildir. Qeyd edildiyi kimi, hazırda Fondun ləğvetməsində 21 bank mövcuddur ki, bu da qurum üzərində əhəmiyyətli dərəcədə inzibati və əməliyyat yükü yaradır. Mövcud resurslar çərçivəsində sözügedən həcmdə ləğvetmə icraatının aparılması müəyyən funksional çətinliklər doğurur. Bu baxımdan, bank sektorunda stabilliyin saxlanılması və yaxın gələcəkdə yeni ləğvetmə hallarının baş verməməsi institusional maraqlarımıza uyğundur.
Bankların maliyyə dayanıqlığı, habelə onların lisenziyalarının qüvvədə olması ilə bağlı məsələlər Azərbaycan Respublikasının Mərkəzi Bankının səlahiyyətlərinə aiddir.
— Mövcud vəziyyəti necə qiymətləndirirsiniz? Əmanətlərin həcmində azalma və geri çəkilmə ilə bağlı müşahidələri nəzərə alaraq, ümumi vəziyyəti necə dəyərləndirirsiniz?
— Bütövlükdə, bank sektorundakı cari vəziyyət stabil və müsbət qiymətləndirilir. Hazırda bank sisteminin institusional və maliyyə vəziyyəti əvvəlki dövrün analoji göstəriciləri ilə müqayisədə daha yüksək səviyyədədir. Bu müsbət dinamikada tənzimləyici və nəzarət edən orqan qismində Azərbaycan Respublikası Mərkəzi Bankı tərəfindən tətbiq edilən qaydalar müstəsna rol oynayır.
Məlumdur ki, tənzimləmə çərçivəsinin sərtləşdirilməsi ayrı-ayrı bank subyektlərinin qısamüddətli kommersiya maraqları üçün əlverişli görünməyə bilər. Lakin prudensial tələblərin gücləndirilməsi ilkin adaptasiya mərhələsindən sonra bankların orta və uzunmüddətli dövrdə maliyyə sağlamlığına və kapital adekvatlığına mühüm müsbət töhfə verir. Yəni daha effektiv nəzarət mexanizmləri və ciddi prudensial standartlar bankları risklərin idarə olunmasında daha təmkinli və sağlam fəaliyyət modelinə sövq edir. Bu baxımdan, mövcud mərhələdə bank sistemində sistem əhəmiyyətli risk və ya kritik maliyyə qeyri-sabitliyi daşıyan bank subyekti müşahidə olunmur.
— Bank sektorunda maliyyə dayanıqlığının qorunması istiqamətində hansı məsələlərə xüsusi diqqət yetirilməlidir?
— Fond tərəfindən aparılan hərtərəfli analitik təhlillərin nəticələri Himayəçilik Şurasında müzakirə olunur və müvafiq məsələlər daim diqqətdə saxlanılır. Qeyd edildiyi kimi, hazırda bank sektorunun ümumi maliyyə dayanıqlığı müsbət qiymətləndirilir.
Fiziki və hüquqi şəxslər investisiya qərarlarında təhlil imkanlarından istifadə edərək daha diqqətli olmalıdırlar və bazarda marjinal (1-2% daha yüksək) gəlirlilik axtarışı əvəzinə, əmanətlərin sığortalanma hədləri, bankın təhlükəsizlik profili və adekvatlığı əsas meyar götürülməlidir. Bu baxımdan, əmanətçilərin bank seçimi zamanı faiz dərəcəsi ilə yanaşı, əmanətin sığortalanma şərtlərini və bankın maliyyə sağlamlığına dair əsas göstəriciləri də diqqətlə qiymətləndirmələri tövsiyə olunur.
— Əmanətlərin sığortalanması qanunvericiliyini təkmil hesab edirsinizmi? Qanunvericilikdə hansı dəyişiklikləri zəruri sayırsınız?
— Azərbaycanın hazırkı iqtisadi vəziyyəti və maliyyə bazarının inkişaf səviyyəsi baxımından əmanətlərin sığortalanması sistemini kifayət qədər effektiv hesab etmək olar. Bununla yanaşı, maliyyə sisteminin inkişafı ilə əlaqədar qanunvericiliyin mütəmadi olaraq yenilənməsi və təkmilləşdirilməsi zəruridir. Ölkə iqtisadiyyatında baş verən dəyişikliklər və bank sektorunun inkişafı nəzərə alınaraq, əmanətlərin sığortalanması sisteminin yeni tələblərə uyğunlaşdırılması hər zaman diqqət mərkəzindədir.
Əmanətlərin Sığortalanması Fondu tərəfindən əmanətlərin sığortalanması mexanizmi Əmanətlərin Sığortalanması üzrə Beynəlxalq Assosiasiyanın (IADI) qabaqcıl prinsipləri və xarici analoji institutların təcrübəsi ilə mütəmadi olaraq müqayisəli təhlil olunur. Bu baxımdan bəyan edilə bilər ki, hazırda ölkəmizdə tətbiq olunan əmanətlərin sığortalanması modeli institusional baxımdan təkmil olmaqla, mövcud iqtisadi reallıqlara və maliyyə sabitliyi məqsədlərinə tam cavab verir.
Bizim.Media
- A-
- A
- A+
Cəmiyyət
13:53 / 07.10.2026
Evdə pulu olanlara vacib çağırış - MÜSAHİBƏ
Hazırda oxunan: Evdə pulu olanlara vacib çağırış - MÜSAHİBƏ
Hazırda oxunan: Evdə pulu olanlara vacib çağırış - MÜSAHİBƏ
640906
© Materiallardan istifadə edərkən hiperlinklə istinad olunmalıdır.
Mətndə səhv varsa, onu qeyd edib ctrl + enter düyməsini basaraq bizə göndərin.
Mətndə səhv varsa, onu qeyd edib ctrl + enter düyməsini basaraq bizə göndərin.